净利 87 亿,同比大增 28728%。
我刷到佰维存储三季报的时候,人都愣了一下,心里就蹦出俩字,“离谱”。这种增速,放在整个半导体板块里,都是一眼能看见的那种“高个子”。
很多人看到这个数字,第一反应都是,“是不是又赶上存储涨价的风口?是不是典型的周期股?”
我一开始也这么想。可把财报拆开一看,再对着今年物理 AI 这波热度,苹果、Anthropic、英伟达轮番上新,脑子里那条线就接上了。
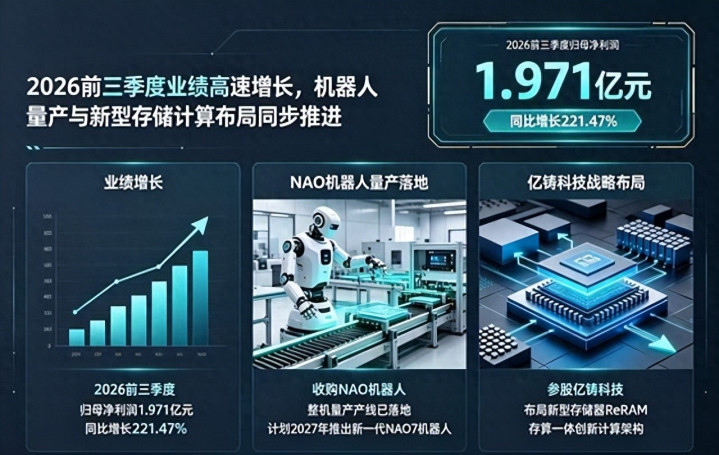
这次佰维存储交出来的,不只是周期行情的卷土重来,更像是物理 AI 把端侧存储这块板,彻底点燃了。
先把几个关键数字摆桌上。
佰维存储 2026 年前三季度营收 217.17 亿元,同比涨了 230.30%。归母净利润 87.68 亿元,同比增幅 28728.12%。你要是只盯这百分比,很容易产生误会,以为业绩直接从 0 突然冲上天。这里心里要有数,去年同期的利润基数非常低,拉高了表面上的增幅,看着吓人,实际是“低基数+景气上行+规模效应”叠加的结果。
单拎第三季度,营收 61.42 亿元,同比涨 130.67%;净利润 16.02 亿元,同比涨 525.34%。可以看出来,利润增速明显跑在营收前面,这就说明一个问题:规模效应已经开始起作用了。
公司自己给的解释也挺接地气,意思就是,灶台已经架好了,以前“一口灶炒一盘菜”,现在是“一个灶台炒十盘菜”,灶台的成本没变,你炒得越多,每盘的成本就越低,利润自然往上窜。
背后两股风,一股是行业大环境,一股是公司自己选的赛道没跑偏。
很多人对佰维的印象,还停留在“存储模组厂商”这四个字,觉得就是买颗粒、做模组、卖成品,属于典型的“卡周期”的行业。
可是,最近两年你会发现,他们踩的节奏在悄悄变。
一边是传统需求的回暖,消费电子、工业控制、汽车电子这些老赛道,在存储价格整体上行的背景下,给了一波量价齐升的红利;另一边,是物理 AI 带来的新需求,把端侧存储这块业务推成了“新发动机”。
如果只看传统逻辑,存储涨价、行业回暖、模组厂跟着吃肉,这个故事也说得通。但今年这份三季报之所以被这么多人盯着看,很关键的一点,就是他们没有只躺在旧业务上等风来,而是提前扎进了物理 AI 相关的端侧存储里。
你可以把它理解成,从“给手机、电脑配内存”,变成“给 AI 眼镜、机器人、智能汽车上大脑和记忆”。
聊到这,就得把“物理 AI”这三个字捋清楚,不然容易觉得太虚。
我们平时刷到的大模型聊天、云端算力,这些都是在“数字世界”里跑的 AI。物理 AI 这个概念,说白了,就是 AI 不再只蹲在屏幕后面,而是伸出“手脚”和“眼睛”,走进真实世界,去看、去听、去感知、去决策。
AI 眼镜、自动驾驶、高阶辅助驾驶、人形机器人,这些都属于典型的物理 AI 设备。
这类设备有个共同点,它没法把所有数据都丢到云端去处理。车子要在马路上识别路况、读懂红绿灯、人行横道;机器人要绕开桌角、认出楼梯台阶;AI 眼镜要在你抬头那一瞬间,把眼前的招牌、路牌识别出来。哪怕多延迟几十毫秒,你就有可能撞人、摔跤,或者错过一个路口。
这就逼着大量的采集、计算、推理,在设备本地完成。说人话,就是:算力要上车、上身、上机器人,存储也得跟着上去。端侧存储的重要性,在物理 AI 时代直接被拔高了一个维度。
这类端侧存储,要满足几个硬条件:功耗低、体积小、响应时间短、可靠性高。既要能放下模型,又要承受持续的数据读写,还得适配各种奇奇怪怪的硬件形态。
这时候,你再回头看佰维这种以存储模组见长的企业,就会发现,它原来的那套能力,刚好是物理 AI 上车、上眼镜、上机器人时,最先用得上的那种“螺丝刀”。
讲回业绩。
全球存储市场这两年确实走进上行周期,价格在涨,这点没啥好遮掩的。佰维作为头部模组厂,确实吃到了涨价的红利,这是现实。
但财报里还有一串数字挺有意思:前三季度经营活动产生的现金流净额 18.69 亿元,同比涨了 1254.85%。简单理解,就是卖出去的货不只是“账面好看”,真金白银也回来得更快,现金流宽裕,对扩产、备货、研发都会更有底气。
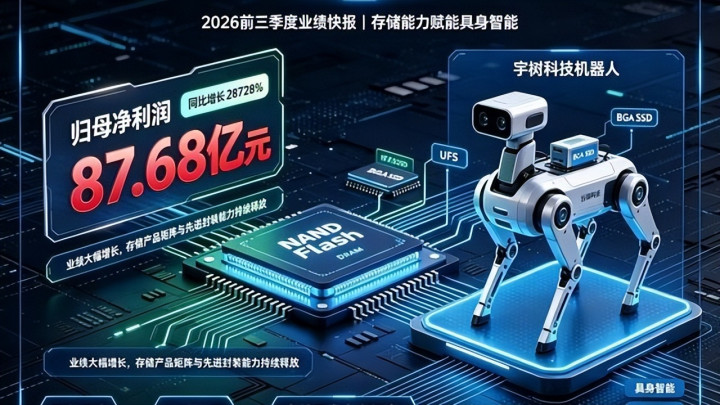
再看研发,前三季度研发费用 2.57 亿元,同比涨 132.76%。不少人可能觉得,这个数字跟 87 亿的净利比起来,好像不算多。但你如果对比过去,就会发现它是在持续抬杠杆,把钱投到先进封装、主控芯片这些方向上。
这个逻辑很清楚:早年只做“组装和模组”,毛利天花板很低;一步步往上走,就得往芯片设计、固件、封测一体化这些环节渗透,把自己的位置从“螺丝工”往“方案商”这边挪。谁掌握关键环节,谁在产业链里说话的声音就更大一点。
当然,财报里也写得比较诚实,第三季度的利润环比二季度,其实是回落的。也就是说,这个赛道虽然大方向是往上走,但中间并不是一条直线,订单节奏会波动,景气度会喘气。你要是只盯一个季度看,很容易情绪跟着上下乱晃。
把视线往更大的盘子拉一下。
苹果、Anthropic、英伟达前脚刚把物理 AI 产品和路线图摆在台面上,美光推出面向物理 AI 的边缘推理内存,闪迪的 iNAND CLEM181 盯上物理 AI 和物联网,这一连串的动作,说明一个问题:全球存储厂商已经集体意识到,端侧的机会可能不比云端差,甚至在一些细分市场更适合做护城河。
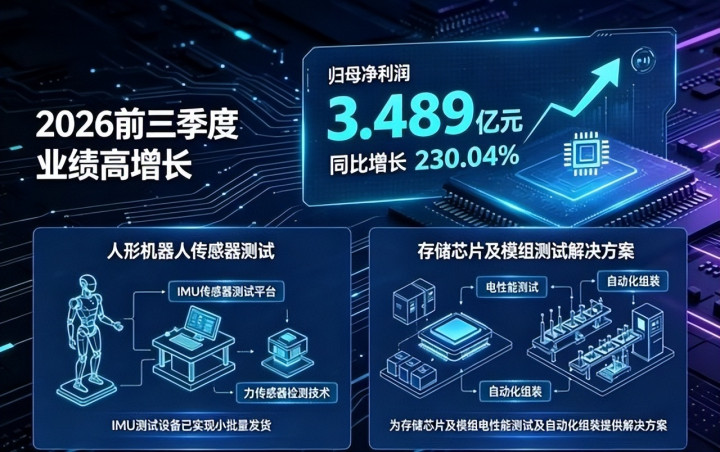
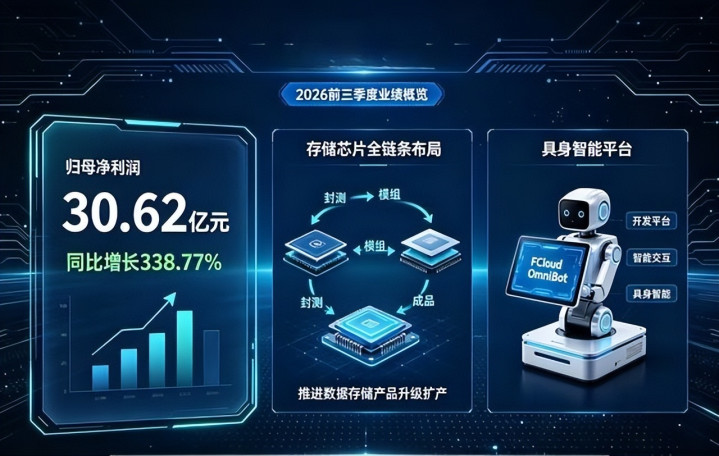
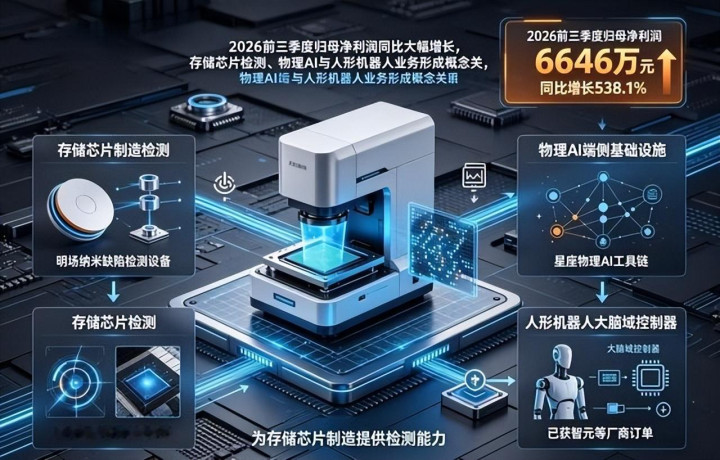
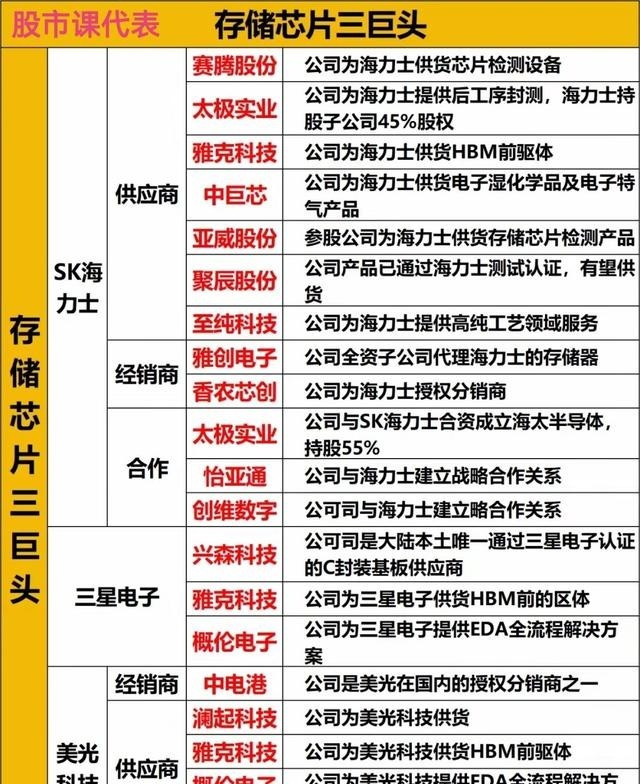
国内这边,围绕物理 AI 和存储的布局也在加速,像佰维存储、江波龙、君正股份、兆易创新,再到盛视科技、博杰股份、协创数据、天准科技,这一串名字,基本把物理 AI 相关的存储模组、控制芯片、测试设备、方案服务,串成了一条线。
能直接从这轮物理 AI 浪潮里先吃到肉的,大概率还是贴近终端的企业。因为它们离客户最近,产品迭代快,需求一冒头,财报上就能看出来。
对于储存颗粒原厂而言,这轮物理 AI 带来的,更多是结构性的新增量。上面云端的 HBM、高带宽内存,下面端侧的 eMMC、UFS、各种嵌入式模组,需求的“谱系”在变宽,单一场景的波动,对整体营收的冲击会相对被摊薄一点。
但不管哪一环,大家面临的共同考题,其实都绕不开“功耗、容量、带宽”这几个关键词。物理 AI 把这几个指标的要求,再一次拉高了。
说到这里,有几个风险,我还是更愿意摊开讲,别让人只记住那 28728%。
第一,存储行业的周期属性还在。物理 AI 是新增量没错,可如果大家一哄而上扩产,终端需求一旦不及预期,价格照样会掉头,业绩也会跟着打摆子。现在亮眼的数据里,有一部分是低基数,有一部分是价格上涨,把这层因素剥掉,再去看“真实成长性”,心里要有尺。
第二,物理 AI 本身的商业化节奏,说难听点,现在还带着点“理想主义”的成分。AI 眼镜能不能真正走进大众日常,人形机器人什么时候从展台走进工厂车间甚至家庭,这些都还没定死。只要终端一犹豫,上游存储的订单就可能立刻刹车。
第三,竞争压强正在上来。海外巨头技术底子厚,国内厂商这几年追得也挺凶,未来某个时间点,大家可能要在同一块蛋糕上面拼价格、拼服务、拼交付。不是谁现在跑得快,谁就一定能笑到最后。
第四,技术路线的不确定性。端侧 AI 的架构、存储方案还在不断演化,今天流行的方案,也许几年后就被新的架构替代。如果停在今天这点技术上不往前走,可能过不了几年,就被下一代方案甩在后面。
这些东西,说白了,就是在提醒大家:看高增长没问题,但别把它当成永动机。
对我个人来说,这份三季报最大的意义,不只是“净利 87 亿,大增 28728%”这种标题党级别的数字,而是它给我们展示了一个现实:物理 AI 不再只是科幻片里才会出现的东西,而是正在通过一颗颗存储芯片、一块块模组,实实在在地落在眼镜里、车子上、产线边。
你可以乐观地看待这波新潮,也可以保持怀疑,不去凑热闹,这都很正常。但有一点,我觉得挺重要的:面对这种速度和变化,至少要把自己放在一个“不被动挨打”的位置上,多一点了解,少一点盲目。
再提醒一句老话:上面提到的这些公司和数字,都是行业层面的信息解读,不是让谁立刻冲进去买股票。市场里没有“稳赚不赔”的故事,只有盈亏自负的成年人。
物理 AI 这条赛道,你更看好哪一块?是现在已经开始量产出货的 AI 眼镜,还是还在“憋大招”的人形机器人?或者,你觉得这一轮,本质上还是存储周期行情?
欢迎在评论区聊聊你的看法。
驰盈策略提示:文章来自网络,不代表本站观点。